يمثل الاستثمار الأجنبي في المعادن المصرية أحد المحركات الرئيسية لتطوير قطاع التعدين، في ظل توجه الدولة نحو زيادة مساهمته في الناتج المحلي الإجمالي من نحو 1% حاليًا إلى ما بين 5% و6% بحلول عام 2030، وفق مستهدفات الدولة لتطوير القطاع وتعظيم الاستفادة من الثروات المعدنية.
وفي إطار جهود جذب الاستثمارات الدولية، شهد طرح القطاعات التعدينية بنظام المناطق المفتوحة، الذي أُعلن عنه في 10 يونيو 2026، تقدم 119 شركة، من بينها أكثر من 14 شركة أجنبية من دول شملت أستراليا والمملكة المتحدة وكندا والسعودية وتركيا وجنوب إفريقيا والهند والصين، بمساحات تقارب 45 ألف كيلومتر مربع، وفقًا لما أعلنه وزير البترول والثروة المعدنية خلال منتدى مصر للتعدين 2026.
نستعرض في هذا المقال واقع الاستثمار الأجنبي في المعادن المصرية وآفاقه المستقبلية، مع تسليط الضوء على الإصلاحات التشريعية والحوافز الاستثمارية، وأبرز الفرص المتاحة في الخامات الاستراتيجية، ومتطلبات تعظيم القيمة المضافة وتحقيق التنمية المستدامة في قطاع التعدين.
جهود تشجيع الاستثمار الأجنبي في المعادن المصرية
مثّل الإصلاح التشريعي مرحلة مهمة في مسار الشراكات الدولية في مجال التعدين فبعد سنوات من الاعتماد على عقود تقاسم الإنتاج التقليدية التي كانت تفرض عوائق أمام الشركات العالمية، تم تعديل أحكام قانون الثروة المعدنية بالقانون رقم 198 لسنة 2014 والتعديلات اللاحقة بالقانون رقم 145 لسنة 2019 والقانون رقم 87 لسنة 2025، لإنشاء إطار يستند إلى النظم المالية المعمول بها عالمياً.
وقد أتاحت هذه التعديلات بيئة أكثر وضوحاً للمستثمرين، حيث انتقلت مصر من نموذج اتفاقيات الاستغلال الخاصة إلى نموذج تراخيص عامة بنظام الإتاوة والضرائب. ويُعد هذا التحول أحد العوامل الأساسية التي عززت ثقة المستثمرين، لأن الاستثمار الأجنبي في المعادن المصرية أصبح يخضع لقواعد مالية مستقرة وقابلة للتنبؤ بدلاً من مفاوضات طويلة لكل مشروع.
أهم المزايا التشريعية والمالية للمستثمر الأجنبي
إن تطوير البنية التشريعية يمثل حجر الأساس الذي يبنى عليه الاستثمار الأجنبي في المعادن المصرية، إذ بدون إطار قانوني واضح لا يمكن جذب رؤوس أموال طويلة الأجل في قطاع يتميز بارتفاع المخاطر وطول فترة الاسترداد.
- الانتقال إلى نظام الإتاوة والضرائب: إلغاء نظام تقاسم الإنتاج واستبداله بنظام يعتمد على الإتاوة والضرائب والرسوم المقررة وفق معايير واضحة، إلى جانب ضريبة الدخل المقررة، بهدف تعزيز الشفافية وإمكانية التنبؤ بالجدوى الاقتصادية للمشروعات على المدى الطويل.
- نسب الملكية والمرونة الاستثمارية:تخفيض الحد الأدنى لمساهمة الهيئة المصرية العامة للثروة المعدنية في المشروعات المشتركة، مما يتيح للشريك الأجنبي حصة أغلبية تضمن مرونة الإدارة الميدانية والتشغيلية، مع احتفاظ الدولة بحقها السيادي في الرقابة وفقاً للائحة التنفيذية المعدلة في مايو 2026.
- الإعفاءات وحرية رأس المال: منح حوافز وإعفاءات جمركية على المعدات والآلات اللازمة للأنشطة الاستكشافية، مع خفض القيمة الإيجارية لمناطق البحث بنسبة تصل إلى 60%، وضمان حرية تحويل الأرباح ورؤوس الأموال للخارج وفق تشريعات الهيئة العامة للاستثمار.
- التحول الرقمي والحوكمة: العمل على إطلاق بوابة مصر للتعدين كنافذة موحدة لتقديم طلبات التراخيص وتوفير الخرائط الجيولوجية الرقمية وحزم البيانات الفنية للمربعات المطروحة بشفافية، وهو ما يقلل زمن الإجراءات.
خريطة المعادن الاستراتيجية وتوطين الصناعات التحويلية
لا تقتصر رؤية الدولة بشأن الاستثمار الأجنبي في المعادن المصرية على استخراج الخام وتصديره في صورته الأولى، بل ترتكز الاستراتيجية على هدف تعظيم القيمة المضافة وتوطين الصناعات التحويلية داخل البلاد لخلق سلسلة قيمة متكاملة تزيد من العائد الاقتصادي.
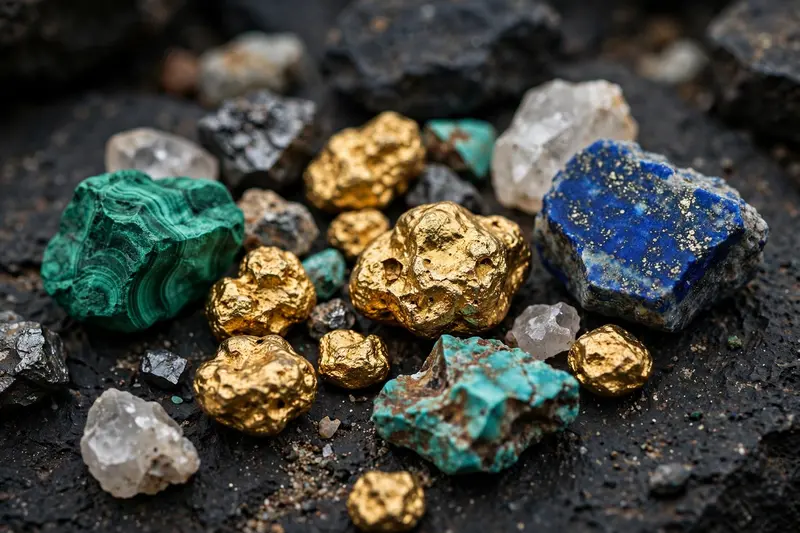
إن تنويع الخامات يضمن ألا يظل الاستثمار الأجنبي في المعادن المصرية مركزاً على الذهب فقط، بل يمتد ليشمل سلة متنوعة من المعادن الصناعية والاستراتيجية.
- الذهب والمعادن النفيسة:يتمركز في صخور الدرع العربي النوبي بالصحراء الشرقية، ويُعتبر منجم السكري أحد أبرز نماذج الإنتاج التجاري، حيث بلغ إنتاجه 6.8 مليون أوقية منذ 2009. ومع طرح 261 قطاعاً للذهب ضمن المزايدة المفتوحة، تستهدف الدولة جذب شركات متوسطة وكبرى، ويُعد هذا المسار أحد أكثر مسارات الاستثمار الأجنبي في المعادن المصرية جاذبية للمستثمرين.
- الفوسفات والصناعات الكيماوية: تزخر مناطق الوادي الجديد والسباعية وأبو طرطور باحتياطيات ضخمة من الفوسفات، وتتوجه الدولة نحو شراكات تستهدف تحويل الفوسفات إلى حمض الفوسفوريك والأسمدة المركبة محلياً بدلاً من تصديره خاماً، مما يضاعف العائد ويقلل فاتورة استيراد الأسمدة.
- رمال السيليكا والزجاج:تعد من الخامات المرتفعة النقاوة في سيناء والصحراء الشرقية، وتستهدف الاستثمارات توطين صناعات زجاج الخلايا الشمسية والشرائح الإلكترونية والزجاج الطبي، وهي صناعات ترتبط مباشرة بخطط الدولة للتوسع في الطاقة المتجددة.
- خامات الحديد والسبائك والمعادن المصاحبة: تشمل النحاس والمنجنيز والكروم والكاولين والتلك، والتي تمثل مدخلات أساسية للصناعات الهندسية والبطاريات وتطبيقات الطاقة المتجددة، وقد شملتها القطاعات المطروحة لتلبية الطلب العالمي المتزايد على معادن التحول الطاقي.
معايير الاستدامة والحوكمة البيئية والاجتماعية
تُشكل الاستدامة عنصراً أساسياً ضمن منظومة الاستثمار الأجنبي في المعادن المصرية ويعد الحفاظ على الموارد وحماية البيئة من الضوابط المباشرة للحصول على تراخيص الاستغلال والتوسع، وفقاً للائحة التنفيذية المعدلة.
- الجانب البيئي: تلتزم الشركات بتقديم دراسات تقييم الأثر البيئي والاجتماعي قبل بدء العمليات، والتوسع في استخدام مصادر الطاقة المتجددة مثل محطات الطاقة الشمسية لتشغيل المناجم، والإدارة الآمنة للمخلفات التعدينية وإعادة تأهيل المواقع بعد انتهاء المشروع.
- الجانب الاجتماعي: تشترط الدولة توفير فرص عمل لأبناء المجتمعات المحلية في محافظات البحر الأحمر وأسوان والوادي الجديد، وتطبيق معايير الصحة والسلامة المهنية داخل المناجم والمحاجر، وتنمية المناطق المحيطة عبر التدريب المهني، بما يضمن أن يكون الاستثمار الأجنبي في المعادن المصرية محركاً للتنمية المحلية وليس مجرد نشاط استخراجي.
- الحوكمة: فتشمل الضوابط الشفافية المالية وسداد الإتاوات والضرائب في مواعيدها، وإجراء التحاليل لدى المعامل المعتمدة، وحظر العمل في نطاق المحميات الطبيعية أو المناطق الأثرية، مع تشديد العقوبات على استخراج الخام دون ترخيص.
الأثر الاقتصادي والتحديات المستقبلية
يسهم ضخ الاستثمار الأجنبي في المعادن المصرية في التأثير على الميزان التجاري وميزان المدفوعات. فمن خلال دخول شركات ذات كفاءة مالية وفنية، يمكن توفير تدفقات مباشرة من النقد الأجنبي، وتخفيض فاتورة استيراد المواد الخام، وزيادة حصيلة الصادرات ذات القيمة المضافة.
وتشير التقديرات إلى أن كل زيادة بنسبة 1% في مساهمة التعدين في الناتج المحلي يمكن أن توفر آلاف فرص العمل المباشرة وغير المباشرة، خاصة في سلاسل التوريد والخدمات اللوجستية المرتبطة بالمناجم. كما أن نجاح الاستثمار الأجنبي في المعادن المصرية يقلل الاعتماد على تصدير المواد الخام منخفضة القيمة ويعزز مكانة مصر كمركز إقليمي للصناعات التعدينية.
وتبرز تحديات تعمل الدولة والمستثمرون على معالجتها، وأبرزها تطوير البنية التحتية وربط المناجم النائية بشبكات الطرق والموانئ، وإدارة استهلاك الطاقة والمياه عبر الطاقة النظيفة وتقنيات إعادة التدوير، ودمج القطاع غير الرسمي عبر الحد من التنقيب العشوائي.
في الختام، يرتبط نجاح الاستثمار الأجنبي في المعادن المصرية بالتحول الهيكلي الذي شهده القطاع على المستويات التشريعية والتنظيمية والبيئية. وتعتمد الاستراتيجية على بناء شراكات متوازنة بين عائد استثماري مجزٍ للشركات وصون البيئة والعدالة الاجتماعية.
وإذا استمرت الإصلاحات بوتيرة ثابتة، يمكن أن تتحول ثروات مصر المعدنية إلى ركيزة صناعية مستدامة، ويكون الاستثمار الأجنبي في المعادن المصرية أحد أهم روافد النقد الأجنبي والنمو الصناعي في العقد القادم.
فيديو .. حزمة من الحوافز لدعم المستثمرين في جميع مراحل الاستكشاف والتطوير
المراجع :
- تعظيم الاستفادة من الخامات التعدينية والمحجرية في مصر- رئاسة مجلس الوزراء
- وزير البترول : في أقل من عامين.. مصر نفذت إصلاحات جوهرية لتهيئة بيئة استثمارية جاذبة بقطاع التعدين
- حزمة من الحوافز الاستراتيجية لدعم المستثمرين في جميع مراحل الاستكشاف والتطوير – الهيئة العامة للثروة المعدنية
اقرأ أيضاً:
- الأثر الاقتصادي للمعادن المصرية على الناتج المحلي .. النمو والفرص الاستثمارية في 2026
- المعادن المصرية في مرسى علم وحلايب وشلاتين .. ضمن أبرز 6 قطاعات تعدينية في مصر
- التنقيب الذكي .. 3 آليات تعزز الاستشعار عن بعد في استكشاف المعادن المصرية
- المعادن المصرية في الدراسات الجيولوجية الحديثة .. 130 عاماً من الاسكتشاف نحو آفاق الاستدامة
- المعادن المصرية في أسوان والوادي الجديد .. 8 خامات رئيسية واعدة تدعم مستقبل مصر الأخضر